Incentivesysteme im Vertrieb von Investitionsgütern – Zwischen Motivation und Fehlsteuerung
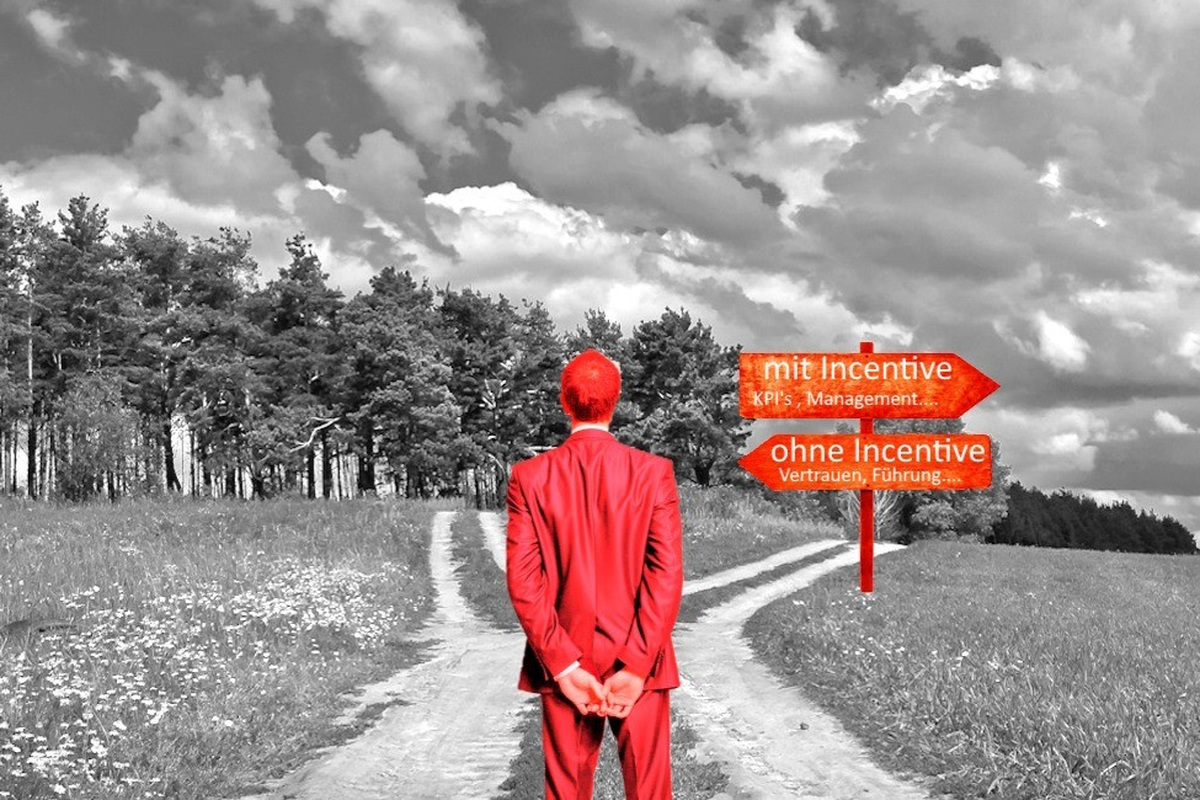
Der Vertrieb ist ein zentraler Treiber für Wachstum und Ertrag – insbesondere in der Investitionsgüterindustrie. Dabei stellt sich immer wieder die Frage: Wie motiviert man Vertriebsmitarbeiter zu Höchstleistungen? Wie fördert man die Bereitschaft, auch die berühmte „Extrameile“ zu gehen, ohne gleichzeitig unerwünschte Nebenwirkungen wie kurzfristiges Denken oder internen Wettbewerb zu verstärken?
Eines der am häufigsten eingesetzten Steuerungsinstrumente ist das Incentivesystem – und zugleich ist es ein Dauerthema für Diskussionen.
Doch was leisten variable Vergütungssysteme tatsächlich? Und wo liegen ihre Grenzen?
1. Die Grundidee: Leistung soll belohnt werden
Incentivesysteme folgen einem scheinbar einfachen Prinzip: Wer mehr verkauft, soll auch mehr verdienen.
Dieser Leistungsanreiz soll Motivation schaffen, die Zielorientierung fördern und letztlich den Unternehmenserfolg steigern. In der Theorie klingt das plausibel – und auch fair.
Gerade im technisch anspruchsvollen Vertrieb von Investitionsgütern, wo Abschlussquoten, Projektzyklen und Margen stark variieren, erscheint dieser Ansatz attraktiv.
Doch funktioniert das auch in der Praxis?
2. Vorteile eines durchdachten Incentivesystems
a) Motivation und Leistungsbereitschaft steigern
Ein transparentes Bonussystem kann ambitionierte Mitarbeiter zusätzlich motivieren. Insbesondere leistungsorientierte Personen können sich durch finanzielle Anreize angespornt fühlen, über ihre bisherigen Ergebnisse hinauszugehen.
b) Fokussierung auf Unternehmensziele
Gut gestaltete Incentivesysteme können strategische Ziele in konkrete Leistungsanforderungen übersetzen. Dazu gehören beispielsweise die Steigerung von Deckungsbeiträgen, die Förderung bestimmter Produktlinien, die Gewinnung neuer Kunden, der Ausbau bestehender Kundenbeziehungen oder die Erschließung neuer Märkte.
c) Messbarkeit und Steuerbarkeit
Kennzahlen wie Umsatz, Marge oder Besuchsfrequenz vermitteln eine scheinbar objektive Grundlage für die Leistungsbewertung. Sie erleichtern Führungskräften die Steuerung des Vertriebs – zumindest auf den ersten Blick.
d) Positiven Wettbewerb fördern
Richtig gestaltet, können Leistungsanreize einen konstruktiven Wettbewerb innerhalb des Vertriebsteams fördern. Voraussetzung ist allerdings, dass Teamleistungen nicht vernachlässigt werden und die Mitarbeitenden die Regeln als transparent und fair empfinden.
3. Die Herausforderungen liegen im Detail
Die Praxis zeigt jedoch, dass Incentivesysteme auch Fehlanreize setzen und im ungünstigsten Fall kontraproduktiv wirken können – insbesondere dann, wenn sie nicht zur tatsächlichen Arbeitsweise und Unternehmenskultur passen.
a) Kurzfristiges Denken
Ein zu starker Fokus auf kurzfristige Kennzahlen kann dazu führen, dass Vertriebsmitarbeiter schnelle Abschlüsse priorisieren, selbst wenn diese langfristig unprofitabel oder strategisch ungünstig sind.
Nachhaltige Kundenbeziehungen und langfristiges Wachstum können darunter leiden.
b) Teamleistung wird unterbewertet
Gerade im Projektgeschäft ist Vertriebserfolg häufig das Ergebnis einer gemeinsamen Leistung.
Wenn ausschließlich derjenige belohnt wird, der den Auftrag letztlich abschließt, bleiben wichtige Beiträge anderer Beteiligter – beispielsweise aus Technik, Entwicklung, Projektleitung oder Presales – unberücksichtigt.
Dies kann die Motivation der Beteiligten und die bereichsübergreifende Zusammenarbeit beeinträchtigen.
c) Demotivation bei Zielverfehlung
Nicht jede Zielverfehlung ist auf mangelnde Leistung zurückzuführen.
Lieferengpässe, Qualitätsprobleme, Veränderungen im Markt oder verschobene Investitionsentscheidungen der Kunden können den Vertriebserfolg erheblich beeinflussen.
Ist der variable Vergütungsanteil sehr hoch, können solche externen Faktoren schnell zu Frustration und einem Gefühl mangelnder Fairness führen.
d) Überkomplexität und Intransparenz
Punktesysteme, Bonuskurven, Zielanpassungen und Sonderregelungen: Incentivesysteme neigen dazu, mit der Zeit immer komplexer zu werden.
Was ursprünglich eine transparente und nachvollziehbare Leistungsbewertung ermöglichen sollte, wird zunehmend schwer verständlich.
Die Folge: Mitarbeitende verlieren den Überblick – und möglicherweise auch das Vertrauen in die Fairness des Systems.
e) KPI-Optimierung statt tatsächlicher Leistungssteigerung
Besonders problematisch wird es, wenn nicht mehr die Wertschöpfung für das Unternehmen, sondern die möglichst geschickte Erfüllung einzelner Kennzahlen im Vordergrund steht.
Beispiele aus der Praxis sind:
- Aufträge werden bewusst in das nächste Geschäftsjahr verschoben, um Bonusdeckelungen zu umgehen.
- Neukundenklassifizierungen werden kreativ ausgelegt.
- Kundenbesuche werden mehrfach gezählt, indem verschiedene Abteilungen desselben Unternehmens besucht werden.
- Zielbranchen werden flexibel interpretiert, um vereinbarte Kennzahlen zu erfüllen.
Der naheliegende Versuch, solche Verhaltensweisen durch immer präzisere KPI-Definitionen zu verhindern, führt häufig zu noch mehr Komplexität – aber nicht zwangsläufig zu einer besseren Vertriebsleistung.
4. Besonderheiten im Investitionsgütervertrieb
Der Vertrieb von Investitionsgütern unterscheidet sich in mehreren Punkten vom klassischen Produkt- oder Konsumgütervertrieb.
Diese Besonderheiten erschweren die Gestaltung fairer und wirksamer Incentivesysteme:
- Lange Verkaufszyklen: Von der ersten Projektanbahnung bis zum Auftragseingang vergehen häufig sechs bis 24 Monate. Eine Leistungsbewertung innerhalb eines einzelnen Geschäftsjahres greift deshalb oftmals zu kurz.
- Hohe Individualisierung: Viele Projekte unterscheiden sich hinsichtlich Umfang, technischer Anforderungen, Margen und Entscheidungsprozessen erheblich. Ein direkter Vergleich anhand weniger Kennzahlen ist daher nur eingeschränkt aussagekräftig.
- Teamorientierte Leistungserbringung: Der Vertrieb ist häufig nur einer von mehreren Beteiligten am Akquisitionsprozess. Technik, Entwicklung, Projektmanagement und Geschäftsführung leisten ebenfalls wichtige Beiträge zum Erfolg.
- Externe Abhängigkeiten: Regulatorische Anforderungen, Investitionsbudgets der Kunden und konjunkturelle Entwicklungen können den Vertriebserfolg stark beeinflussen.
- Unterschiedliche Projektlaufzeiten: Ob Auftragseingang oder Umsatz die geeignetere Zielgröße darstellt, hängt wesentlich vom jeweiligen Geschäftsmodell und der zeitlichen Abwicklung der Projekte ab.
Ein einfaches, ausschließlich umsatzorientiertes Bonussystem wird diesen Zusammenhängen häufig nicht gerecht.
5. Ein Plädoyer für differenzierte Ansätze
Es gibt kein Incentivesystem, das für jedes Unternehmen gleichermaßen geeignet ist.
Die entscheidende Frage lautet vielmehr:
Passt das Vergütungssystem zur Strategie, zur Unternehmenskultur, zum Geschäftsmodell und zu den handelnden Personen?
Wenn ein variables Vergütungssystem eingesetzt wird, sollte es Bestandteil einer ganzheitlichen Führungskultur sein.
Wichtige Gestaltungsprinzipien sind dabei:
- Individuelle und gemeinsame Ziele kombinieren: Teamleistungen sollten berücksichtigt werden, um übermäßigen internen Wettbewerb und Einzelinteressen zu vermeiden.
- Qualitative Kriterien einbeziehen: Kundenzufriedenheit, Angebotsqualität und nachhaltige Kundenentwicklung können wichtige Ergänzungen zu rein quantitativen Kennzahlen sein.
- Führungskräfte aktiv einbinden: Zielvereinbarungen und Leistungsbewertungen erfordern ein differenziertes Verständnis der tatsächlichen Rahmenbedingungen.
- Variable Vergütungsanteile begrenzen: Ein ausgewogenes Verhältnis zwischen festem Einkommen und leistungsabhängiger Vergütung kann Sicherheit und Motivation miteinander verbinden.
- Einfache und transparente Regeln schaffen: Mitarbeitende müssen nachvollziehen können, welche Leistungen bewertet werden und wie sich ihre Vergütung daraus ergibt.
- Regelmäßig überprüfen und anpassen: Strategische Veränderungen, neue Marktbedingungen oder veränderte Geschäftsmodelle können Anpassungen erforderlich machen.
In bestimmten Unternehmen kann es sogar sinnvoller sein, auf individuelle Boni vollständig zu verzichten und stattdessen auf gemeinsame Erfolgsbeteiligungen (Collective Profit Sharing) oder nichtmonetäre Motivationsfaktoren zu setzen.
Fazit: Vertriebserfolg braucht mehr als monetäre Anreize
Ein Incentivesystem ist kein Selbstzweck. Es kann die Leistungsbereitschaft fördern und strategische Ziele unterstützen – aber auch Fehlentwicklungen begünstigen, wenn es nicht zur Realität des Unternehmens passt.
Gerade im Investitionsgütervertrieb ist ein systemisches Verständnis von Vertriebserfolg erforderlich. Denn erfolgreiche Kundenprojekte entstehen selten durch die Leistung einer einzelnen Person. Sie sind vielmehr das Ergebnis des Zusammenspiels verschiedener Funktionen und Kompetenzen.
Die nachhaltige Förderung des Vertriebserfolgs braucht deshalb mehr als finanzielle Anreize.
Sie braucht eine Unternehmenskultur, in der Leistung möglich, sichtbar und sinnvoll ist – und Führungskräfte, die tatsächlich führen, statt lediglich Kennzahlen zu verwalten.